12月入社の年末調整は注意が必要! 本人が確定申告すべきケースとは
【この記事の要点】
- 転職者の年末調整は入社時期で変わる:12月入社の場合、「12月中に給与支払いがあるか」によって現職で年末調整を行うか、確定申告を案内するかが分かれます。
- 前職の源泉徴収票の確実な回収が必須:年の途中で入社した従業員の年末調整を正しく行うには、年内に所属したすべての企業から源泉徴収票を回収し、合算する必要があります。
- 書類が間に合わない場合は確定申告へ:前職の源泉徴収票の提出が年内に間に合わない場合や、一定の高額所得者などは会社で年末調整ができず、本人の確定申告が必要になります。
※前職の源泉徴収票の回収や、離職期間を含む複雑な計算など、転職者の年末調整作業は煩雑です。効率化するには、「年末調整代行サービス」の活用がおすすめです。
年末調整の時期になると、転職者への対応に悩む人事担当者も少なくないでしょう。
その年に中途入社してきた従業員の場合、転職の時期によって、年末調整の可否や確定申告が必要かどうかが変わります。対応を誤ると、本来受けられる控除が適用されなかったり、従業員が余分に税金を納めることになったりして、会社への信頼低下にもつながりかねません。
本記事では、転職者の年末調整における基本知識から、ケース別の対応方法、注意点、効率化の工夫までを人事担当者向けに分かりやすく解説します。実務の現場ですぐに役立つチェックポイントとしてご活用ください。
▼複雑な年末調整業務を円滑に進めるために。まずは手軽に情報収集したい方へ!実務に役立つ資料をまとめた「年末調整サポートパック」の無料ダウンロードはこちら▼
年末調整の基本|担当者が押さえておくポイント
年末調整とは
年末調整とは、給与所得者の1年間(1月~12月)の所得税の過不足を精算する手続きです。多くの従業員は、この手続きにより確定申告をせずに納税を完了できます。
原則として、年末調整は年末時点で在籍している会社が行います。年の途中で入社した従業員でも、年末に勤務している会社が調整(年間所得税額の算出)を行うため、前職の源泉徴収票は欠かせません。転職者の前職分と現職分の情報を合算することで、1年間の正しい所得税額を算出します。
対象となるのは正社員に限らず、転職してきたパートやアルバイト従業員も含まれます。
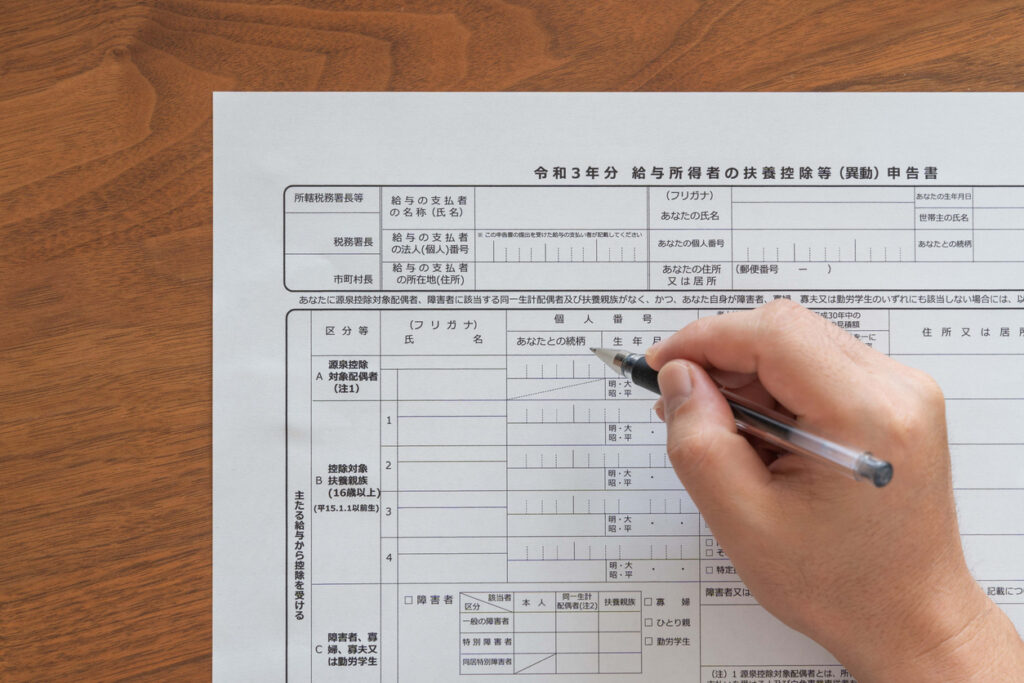
人事労務担当者は、源泉徴収票や各種控除申告書(基礎控除申告書、配偶者控除申告書、扶養控除申告書、生命保険料等の保険料控除申告書など)を漏れなく回収し、確実に手続きを進めることが求められます。
【人事・労務ご担当者様へ】 年末調整のアウトソーシング(外注)なら
毎年訪れる年末調整の膨大な書類回収やチェック作業、社内リソースを圧迫していませんか?
BODの「年末調整代行サービス」は、各種申告書の確認からデータ作成まで、貴社の運用に合わせて柔軟にサポートします。
年末調整と確定申告の違い
年末調整は、会社が従業員の1年間の所得税を精算する制度で、主に年末時点で在籍している従業員が対象です。
一方、確定申告は、個人が自ら税務署に申告する制度で、たとえば以下のようなケースで必要になります。
・年末調整の対象外(例:12月入社で給与支給が翌年)
・控除証明書の提出が間に合わなかった
・医療費控除や住宅ローン控除の初年度など
詳細は後述します。
転職者への情報収集
その年の途中で入社した従業員、特に12月の転職者について、年末調整の手続きは注意が必要です。年末調整を正確に行うために、右記の情報を従業員から収集しましょう。
・前職の有無と退職日
・前職の源泉徴収票の有無
・離職期間中の保険料支払いの有無
・控除証明書の提出状況(家族構成の変化)
▼ 度重なる法改正・税制改正により複雑化する年末調整業務は、社内リソースを圧迫する大きな要因となります。担当者の負担を軽減し、スムーズな業務運用を実現するためのポイントをまとめた資料をご用意しました。自社の課題整理や情報収集としてご活用ください。
転職の時期による年末調整と確定申告
途中入社した転職者の年末調整は、入社時期と給与の支払日によって会社で処理できるかどうかが決まります。判断の基本ルールは「その年の12月31日時点で在籍していること」および「現職で年内(12月中)に支払う給与があること」の2点です。
本章では、人事担当者が迷いやすい「年の途中の転職」と「12月入社」のケース別対応について解説します。
年の途中で転職した場合(1月~11月入社など)
年の途中で前職を退職し、現職(転職先)で12月中に給与支給がある場合は、現職の会社で年末調整を行います。
【人事担当者の実務対応】: 従業員から前職の会社が発行した「源泉徴収票」を回収し、現職の給与と合算して年間の税額を計算・精算します。年内に複数回転職している場合は、過去すべての前職分の源泉徴収票が必要です。
12月に入社した場合
12月に入社した従業員については、特に注意が必要です 。会社の給与支払いルール(締め日・支払日)によって対応が大きく2つに分かれます。
年内(12月中)に給与支給がある場合 = 原則「現職で年末調整」
転職者が12月に入社し、「12月の給与支給」がある場合には、転職先の企業が年末調整を行います。
- 具体例: 12月5日入社/当月15日締め・当月25日支払い(12月25日に初任給が支給されるケース)
- 実務対応: 12月31日時点で在籍しており、年内給与も発生するため現職で年末調整を行います。前職の源泉徴収票を至急回収して合算処理を進めます。
- 運用の注意点: 理論上は年末調整が可能ですが、12月入社は書類回収や計算のスケジュールが非常に過密になります。万が一、年末調整の計算期日までに前職の源泉徴収票が間に合わない場合は、無理に社内処理せず、翌年の「確定申告」を案内します。
年内(12月中)に給与支給がない場合 = 「確定申告」を案内(年末調整不可)
- 具体例: 12月1日入社/当月末締め・翌月25日支払い(初任給が翌年1月支給となるケース)
- 実務対応: 12月31日時点で現職に在籍していても、現職で「年内に支払う給与」がないため年末調整を行えません。また、すでに退職している前職の会社で年末調整を行うことも不可能です。現職・前職のどちらでも処理ができないため、従業員本人に対して翌年に「確定申告」を行うよう案内します。
年内に2回以上、転職している場合
年内に2回以上の転職をして、複数の企業から給与支払いを受けているケースです。転職の回数に関わらず、年末の時点で在籍している企業が年末調整を行います。
例えば、Xさんが、1月~3月までA社、4月~10月までB社で勤務した後に退職し、11月からC社に入社したとします。この場合、C社の人事労務担当者は、XさんからA社・B社の源泉徴収票を回収し、それらと現職C社での給与所得額を合算し、年末調整を実施します。
年の途中で退職し、再就職をしていない場合
年の途中で退職し、その後再就職していない元従業員については、会社で年末調整を行う必要はありません。退職時に発行した源泉徴収票をもとに、退職者本人が翌年の確定申告で所得税を精算します。
人事労務担当者は、退職者に確定申告の必要性を案内し、源泉徴収票の保管や再発行手続きについても伝えておくと安心です。
▼年末調整代行について必要な情報が網羅されています。こちらの記事をご覧ください。▼
年末調整の対象とならない転職者
会社員であっても、一定の条件に該当する場合には年末調整の対象外となり、自ら確定申告を行う必要があります。人事労務担当者は、該当する従業員に案内できるようにしておきましょう。
年間給与収入が2,000万円を超える従業員
年間の給与収入(総支給額)が2,000万円を超える従業員は、法律上、年末調整の対象外となります。高額所得者に対する控除制限や税額計算の観点から会社での年末調整は行えないため、対象の従業員に対しては、翌年に本人自身で確定申告を行ってもらうよう案内する必要があります。
【実務上の注意点】高所得ゾーンにおける「控除判定」の複雑化
年収が2,000万円未満であっても、高収入帯(本人の合計所得金額が1,000万円超など)の従業員は「配偶者控除・配偶者特別控除の対象外となる」「基礎控除額が段階的に減額される」など、適用できる控除の判定が非常に複雑になります。特に年の途中で入社した転職者の場合、前職給与と現職給与を合算した結果、年間の合計所得が跳ね上がって控除対象から外れるケースが見受けられます。申告書の誤りや計算ミスを防ぐためにも、高所得が予想される転職者の書類確認には十分な注意が必要です。
2カ所以上の給与収入がある従業員
副業やアルバイトを掛け持ちし、複数の勤務先から給与を受け取っている従業員も注意が必要です。年末調整を行えるのは、主たる勤務先のみであり、それ以外の勤務先分は反映されません。そのため従業員が自分で確定申告を行い、すべての給与を合算して税額を精算する必要があります。
なお、副収入が年間20万円を超える場合も確定申告の対象となります。
▼源泉徴収票に「乙欄」と記載されていませんか?詳しくはこちらの記事をご覧ください。▼
医療費控除・住宅ローン控除を受ける従業員
年末調整では対応できない控除も存在します。具体的には、医療費控除(年間10万円を超える自己負担がある場合)、寄附金控除(ふるさと納税を含む)、雑損控除(災害や盗難などによる損害)、そして住宅ローン控除の初年度が該当します。
これらの控除を受けたい従業員は、必ず自ら確定申告を行う必要があります。人事担当者は、対象となり得る従業員には、申告が必要である旨を案内しましょう。
※ 国税庁タックスアンサー「No.1900 給与所得者で確定申告が必要な人」をもとに作成しています。
自社の運用スタイルにマッチするサービス内容どうか、具体的なアウトソーシング費用の目安について、比較検討したい企業様に向けて、詳細な料金目安がわかる「年末調整代行サービス 価格表」資料をご用意しています。まずは情報収集としてご活用ください。
当年転職者の年末調整における注意点
転職してきた従業員の年末調整を行う際には、源泉徴収票の有無や離職期間の取り扱いなど、確認すべき事項が多くあります。必要書類の回収漏れや計算ミスを防ぐため、人事労務担当者は事前に注意点を把握しておきましょう。
転職前の源泉徴収票を確実に回収
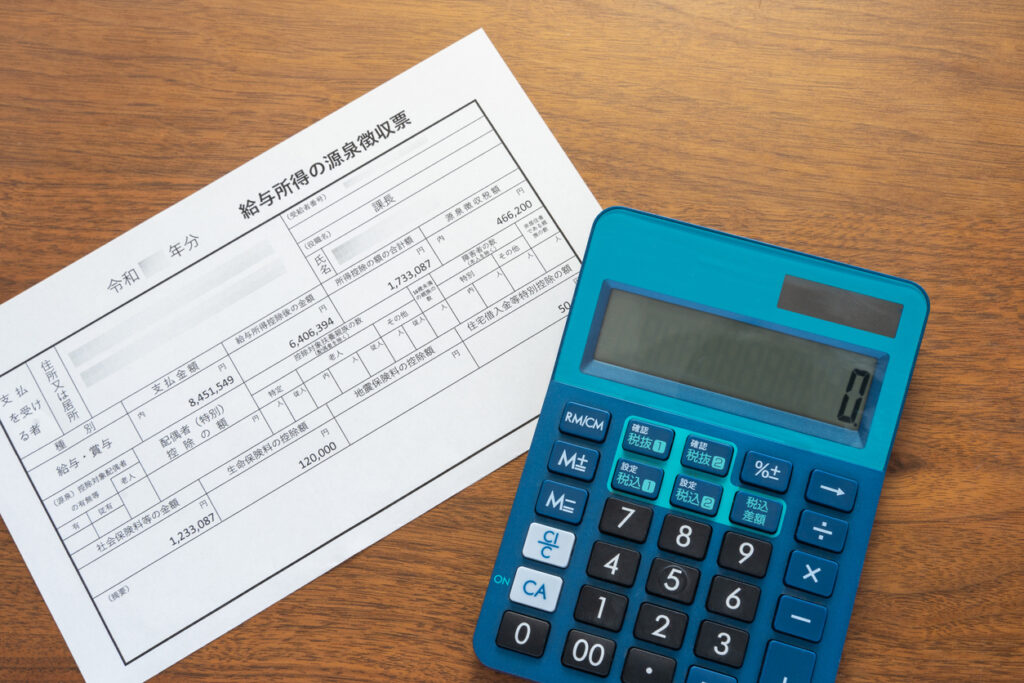
転職者の年末調整を正しく行うためには、前職の源泉徴収票が不可欠です。前職と現職の収入を合算しなければ正しい所得税額を算出できないため、入社手続きの一環として必ず提出を依頼しましょう。
前職の源泉徴収票の発行時期とは
通常、源泉徴収票は退職後1か月以内に前職の会社から発行されます。転職直後では手元にないこともあるため、従業員に「届き次第、速やかに提出してください」と案内しておくとスムーズです。
年内の転職が複数回でもすべて回収
年内に2回以上転職している場合には、すべての勤務先からの源泉徴収票を回収する必要があります。1枚でも不足すると所得額を正しく把握できず、税額計算に誤りが生じてしまいます。
転職前に離職期間があるケースの対応
転職前に離職期間がある場合、その期間に支払った国民年金保険料や国民健康保険料は、社会保険料控除の対象となります。控除を受けるためには、従業員から以下の書類を提出してもらう必要があります。
・国民年金保険料控除証明書(日本年金機構から送付される書類)
・国民健康保険の支払い額が分かる書類
人事労務担当者は、従業員に控除対象になることを案内し、必要書類を早めに提出してもらえるよう促します。国民年金保険料の控除証明書を再発行する場合、年金事務所の窓口で申請すれば即日発行されますが、電話での申請には1週間程度の期間を要します。再発行する際には、年末調整の期限に間に合うよう注意しましょう。
なお、離職期間中に受け取った雇用保険の失業給付金は課税対象外(非課税)です。年末調整に反映させる必要はありません。同様に、雇用保険の育児休業給付・出産手当金・出産育児一時金・遺族年金等も非課税で、収入には含めません。
【人事・労務ご担当者様へ】転職者の「書類回収・督促」に時間を奪われていませんか?
中途入社者への源泉徴収票の提出依頼や、未提出者への督促作業は、年末の繁忙期において大きなタイムロスとなります。BODの「年末調整代行サービス」では、こうした従業員への直接の連絡・督促業務までを含めてアウトソーシングが可能です。
よくある質問(FAQ)
- Q前職の会社が倒産しており(またはトラブル)、源泉徴収票が回収できない従業員がいます。どうすればよいですか?
- A
原則として、前職の源泉徴収票がないと現職で年末調整を行うことはできません。従業員本人が前職の会社へ発行を催促しても応じてもらえない場合は、税務署へ「源泉徴収票不交付の届出書」を提出するよう従業員に案内してください。税務署から前職企業へ行政指導が入ります。それでも年内に間に合わない場合は、現職での年末調整は見送り、翌年に本人による確定申告を案内します。
- Q12月下旬に入社した従業員が「前職から12月分の給与が支払われる」と言っています。現職の初任給は翌年1月支払いですが、どちらの会社で年末調整を行うべきですか?
- A
現職・前職のどちらでも年末調整は行わず、従業員本人が翌年に確定申告を行うのが正しい対応です。年末調整は原則として「12月末時点で在籍しており、かつ年内に給与の支払いがある会社」が行うルールになっています。このケースの場合、現職では「年内に支払う給与」がないため計算ができず、一方で前職は「12月末時点ですでに退職している」ため、どちらの会社でも年末調整を行うことができません。 人事担当者は、前職の源泉徴収票が届き次第それらをまとめ、翌年に本人が確定申告を行うよう案内してください。
- Q転職前、当年度中の無職期間に従業員が自腹で支払った「国民年金」や「国民健康保険」は、現職の年末調整で控除できますか?
- A
現職の年末調整で控除可能です。従業員本人から証明書類を回収し、社内手続きを進めます。1月1日〜12月31日の間に本人が支払った分であれば、離職期間中の社会保険料も控除対象になります。従業員に以下の書類を用意してもらい、社内(現職)へ提出してもらいます。
- 国民年金: 日本年金機構から届く「社会保険料控除証明書(ハガキ等)」の原本提出が必要です。
- 国民健康保険: 法律上の証明書類の添付義務はありません。本人が年内に支払った合計金額を「社会保険料控除申告書」に記入してもらいます(※確認のため領収証書などの提示を求めるのが実務上スムーズです)。
なお、年末調整の提出期限までに書類が揃わない場合は現職での控除は見送り、翌年に従業員本人が確定申告で精算するよう案内してください。
年末調整を効率化するための工夫
年末調整は書類の回収や計算などの業務が多く、担当者の負担も大きくなりがちです。効率化のためには、以下の工夫が有効です。
●早めの準備とスケジュール管理
転職者の源泉徴収票や控除申告書などは、期限内に確実に回収できるようスケジュール管理を行い、計画的に進めます。記載漏れや金額の誤りがないかどうか早期にチェックしましょう。
●書類の電子化・クラウドシステムの活用
書類の紛失リスクを減らし、入力や確認作業の効率化が図れます。現在ではマイナポータル連携を利用することで、生命保険料や地震保険料などの控除証明書データを従業員から直接システムで回収できるようになり、書類紛失リスクと転記ミスの大幅な削減が実現しています。
▼ 年末調整の手間を削減する「電子化(システム導入)」は、運用の構築や社内への周知など、事前の手順整理が成功のカギとなります。導入時の混乱を防ぎ、スムーズな運用を立ち上げるための手順をまとめた解説資料「年末調整の電子化を成功させる5ステップ」をご用意しました。自社の検討資料として、ぜひダウンロードしてご一読ください。
こうした対応をすべて自社で行うことが難しい場合は、年末調整代行サービスの活用がおすすめです。経験豊富なスタッフが従業員の転職状況や控除内容を正確に把握し、年末調整の業務を代行することで、人事労務担当者の負担を大きく減らせます。
年末調整業務をスムーズに終え、従業員への案内も確実に行うために、代行サービスの利用を検討してみてはいかがでしょうか。
BODの「年末調整代行サービス」
”手間がかかる業務”は、お任せください!
転職者の前職合算処理や、最新の税制への対応など、複雑化する年末調整を正確に乗り切るには専門的な知見が必要です。BODでは、給与計算実務能力検定などの資格保有者が多数在籍する専任チームが、貴社の独自ルールに合わせて柔軟かつ正確に業務を代行します。
【すでに導入いただいている企業様よりいただいた声】
「年末調整を一任したおかげで、コア業務に注力する時間を確保できました」
「法改正への対応時間も削減され、スケジュール通りに年末調整を完了できました」
合わせて、以下のサービスもどうぞ検討ください!
▼中途入社に伴う「書類回収の手間」や「手続き漏れ」でお困りではありませんか?▼
中途入社者の手続きは、年末調整に必要な前職の源泉徴収票の回収をはじめ、社会保険手続きや社内手配など多岐にわたります。
BODでは、入社から退職までの各種手続きを抜け漏れなくスムーズに進めるための「チェックリスト」と「運用手順」をまとめた実務資料をご用意しています。自社手続きの効率化にぜひご活用ください。