【この記事の要点】
- 2年目以降の手続き:住宅ローン控除の初年度は本人が確定申告を行いますが、2年目以降は会社の年末調整で処理が可能です。
- 必要な書類2点:従業員から「住宅借入金等特別控除申告書」と「金融機関発行の年末残高証明書」の2点を回収・確認します。
- 書類回収時の注意点:金融機関から直接税務署へデータ送信される「調書方式」の普及やマイナポータル連携により、「紙の残高証明書」が届かない従業員が増えているため、確認体制の整備が必要です。
※住宅ローン控除の複雑な書類確認や従業員からの問い合わせ対応にお悩みの担当者様は、「年末調整代行サービス」の活用がおすすめです。
年末調整で行う控除のひとつに、「住宅ローン控除(住宅借入金等特別控除)」があります。初年度は本人が確定申告で手続きしますが、2年目以降は年末調整で対応できます。そのため、年末調整を行う担当者にとっては「最新の制度内容を理解しておきたい」「従業員からの質問に正確に答えたい」と感じることも多いでしょう。
本記事では、住宅ローン控除制度の概要、2年目以降の必要書類や手続き、従業員への案内時の注意点、業務効率化のヒントまで、人事・労務担当者の実務に役立つ情報をわかりやすく解説します。
▼サービス資料から価格表、電子化ノウハウまで!「年末調整サポートパック」の無料ダウンロードはこちら▼
住宅ローン減税制度の概要
住宅ローン控除(住宅借入金等特別控除)とは
住宅ローン控除(住宅借入金等特別控除)は、住宅取得や増改築のために住宅ローンを利用した場合に、一定期間において所得税から控除できる制度です。所得税から控除しきれない場合には、翌年の住民税から控除されます。
初年度:住宅取得者本人が確定申告で手続きを行う
2年目以降:勤務先での年末調整で対応可能
住宅ローン減税制度は、住宅取得の負担軽減と住宅市場の活性化を目的に設定されました。人事労務担当者としては、2年目以降の年末調整で正しく処理できるよう、従業員から必要書類を確実に回収しましょう。
人数が多く回収が困難な企業は、代行サービスなどを活用するのもおすすめです。
BODの「年末調整代行サービス」
煩雑な年末調整業務を、貴社の運用に合わせて柔軟にサポートします!
▼まずは価格表を参考に、ご検討ください!▼
住宅ローン減税の要件
■住宅ローン減税の要件(令和8〜12年/2026年以降)
| 住宅の種類:区分 | 借入限度額(その他の世帯) | 借入限度額(子育て世帯等) | 控除期間 |
| 長期優良住宅・低炭素住宅:新築/買取再販 | 4,500万円 | 5,000万円 | 13年 |
| 長期優良住宅・低炭素住宅:既存(中古) | 3,500万円 | 4,500万円 | 13年 |
| ZEH水準省エネ住宅:新築/買取再販 | 3,500万円 | 4,500万円 | 13年 |
| ZEH水準省エネ住宅:既存(中古) | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅:新築(2026年入居)(★) | 2,000万円 | 3,000万円 | 13年 |
| 省エネ基準適合住宅:既存/買取再販 | 2,000万円 | 3,000万円 | 13年 |
| その他住宅:新築 | 対象外(原則支援なし) | 対象外(原則支援なし) | – |
| その他住宅:既存/買取再販 | 2,000万円 | 2,000万円 | 10年 |
※控除率は一律「0.7%」です。
※省エネ基準適合住宅の新築について(★)は、2026年(令和8年)入居は上記表の通りですが、2027年以降は原則として対象外となります(2027年末までに建築確認を受けたもの等は2,000万円×10年間)。
※「その他住宅:既存/買取再販」には、増改築・リフォーム工事も含みます。
※床面積要件:登記簿上の面積で40㎡以上(ただし、合計所得金額1,000万円超の者および子育て世帯等への上乗せ措置利用者は50㎡以上)。
※所得要件:合計所得金額2,000万円以下。
■一覧は、下記出典により筆者が作成
出典:国土交通省「令和8〜12年の住宅ローン減税の概要」
住宅ローン控除の適用条件
住宅ローン控除は、物件の種類や取得方法によって適用条件が異なります。この章では、共通要件と各物件区分のポイントを整理します。
共通要件
住宅ローン控除を受けるために共通の条件は以下の通りです。
・住宅の新築等の日(工事完了または引渡し)から6カ月以内に入居していること
・床面積が50㎡以上あること
・床面積の1/2以上を居住用としていること
・合計所得金額(※)が2,000万円以下であること
・特別控除を受ける年分の12月31日まで、自らが居住していること
・住宅ローンの返済期間が10年以上あること
※国税庁:合計所得金額とは
新築住宅
前述の「共通条件」を満たす場合、最大で13年間、控除を受けることができます。住宅の環境性能や省エネ性能に応じて借入限度額が異なり(図表の通り)、一定の耐震基準や省エネ基準を満たす場合、特例控除が適用されるケースもあります。
出典:国税庁 No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)
買取再販
買取再販とは、宅地建物取引業者(不動産会社)が取得した既存住宅をリフォームして販売する住宅のこと。いわゆるリノベーション物件を指します。
前述の「共通要件」に加えて、以下の条件を満たす場合に住宅ローン減税を受けることができます。
・取得時において、新築から10年を経過した家屋であること
・宅地建物取引業者から住宅を取得したこと
・宅地建物取引業者が住宅を取得してから、再販するまでの期間が2年以内であること
・リフォーム工事費用が、建物価格に対して20%以上であること(上限300万円)
・耐震性に関して、以下のいずれかに該当する家屋であること
- 昭和57年1月1日以降に建築された住宅であること
-一定の耐震基準を満たしていることが書面で証明されたもの
・大規模修繕、耐震改修工事、一定のバリアフリー改修や省エネ改修など、対象となる工事が行われ、その工事費用が一定以上であること
※買取再販住宅が、一般的な中古住宅と異なるのは、「一度、宅地建物取引業者(不動産会社)」が取得してから、リフォームを行い販売されている点です。買取再販住宅の借入限度額については、新築住宅と同様に住宅の種類によって異なり、条件によって最大5,000万円です。また、控除期間も13年で、一般的な中古住宅に比べて優遇されています。
出典:国税庁No.1211-2 買取再販住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)
中古住宅
中古住宅を取得した場合も、一定の条件を満たせば住宅ローン控除の対象になります。「共通条件」のほか、主な要件は以下の通りです。
・合計所得金額が3,000万円以下(特例は1,000万円以下)であること
・建築から20年以内(耐火建築物は25年以内)の住宅、または耐震基準を満たしていること
・親族など特別な関係のある者からの取得や贈与による取得でないこと
・過去3年間に、譲渡所得の特例を受けていないこと
出典:国税庁 No.1214 中古住宅を取得し、令和3年までに居住の用に供した場合(住宅借入金等特別控除)
リフォーム(増改築)
バリアフリー化や省エネ改修工事などのリフォームを行った場合にも、住宅ローン控除は適用されます。 「共通条件」のほか、主な要件は以下の通りです。
・リフォーム後の床面積が50㎡以上あり、かつ、その2分の1以上が居住用であること
・工事費(補助金などを差し引いた後の金額)が100万円を超えていること
・リフォームの内容が次のいずれかに該当すること
・増改築、大規模な修繕・模様替え
・マンション専有部分の主要構造部(床・壁など)に対する修繕
・居室や浴室、キッチン、廊下などの全面改修
・耐震改修(現行の耐震基準への適合)
・バリアフリー改修
・省エネ改修
出典:国税庁 No.1216 増改築等をし、令和3年までに居住の用に供した場合(住宅借入金等特別控除)
▼年末調整代行について必要な情報が網羅されています。どうぞこちらの記事もご覧ください。▼
住宅ローン控除手続きに必要な書類
住宅取得の初年度は本人が確定申告で控除を受けますが、2年目以降は勤務先の年末調整で住宅ローン控除を受けることが可能です。この章では、年末調整手続きの際に必要となる書類を整理します。
【必要書類】
(1)借入金の年末残高証明書
・住宅ローンを組んでいる金融機関から毎年10月~11月頃に本人に送付されます。
・金融機関によっては名称が異なるケースもあります。
(2)給与所得者の住宅借入金等特別控除申告書 兼 住宅借入金等特別控除計算明細書
・初年度の確定申告後、税務署から控除対象年数分がまとめて郵送されます。
・控除対象の年数分使用する用紙のため、紛失しないよう従業員に周知しておくと安心です。
【注意】「残高証明書が届かない」従業員への確認ポイント
令和4年度税制改正で導入された「調書方式(金融機関が税務署・企業へ直接データ提出する仕組み)」の普及や、マイナポータル連携の電子化が進んだことで、ハガキなどの「紙の証明書が届かないケース」が近年増加しています。 従業員から「証明書が届かない」と相談があった場合は、利用している金融機関が調書方式に切り替わっていないか、あるいは金融機関のマイページやマイナポータル連携で電子データを取得する運用になっていないかを確認するよう促しましょう。
出典: 住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)について
「調書方式」による 住宅借入金等特別控除の適用について
【住宅借入金等特別控除申告書 兼 住宅借入金等特別控除計算明細書の記入例】
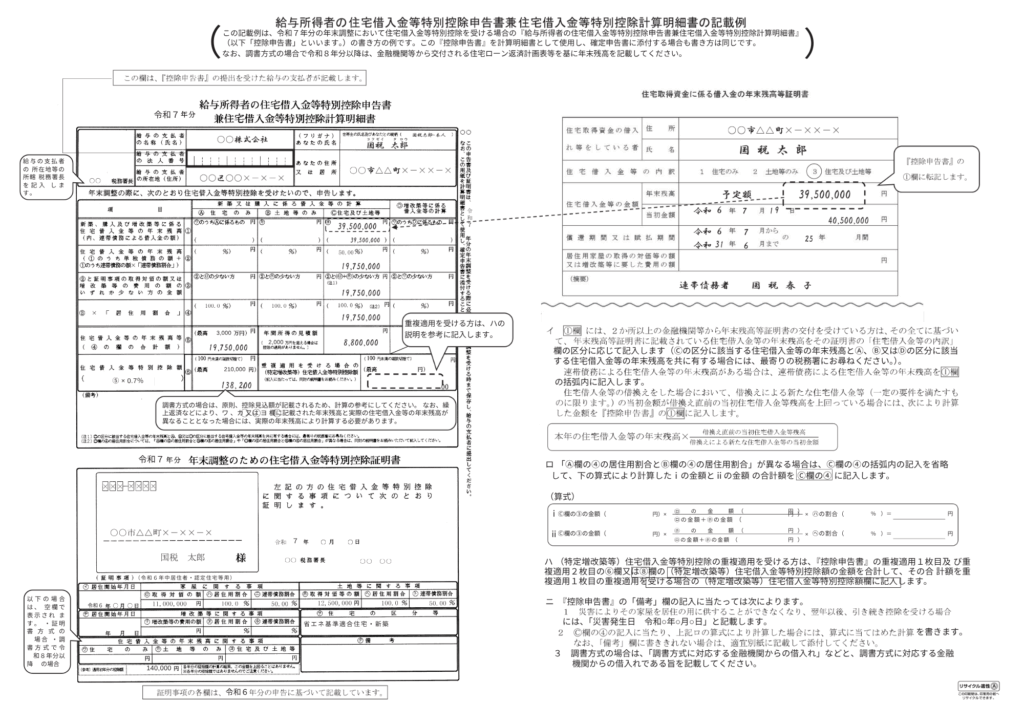
※出典:国税庁 記載例はこちら
人事労務担当者が従業員に案内する際のポイント
住宅ローン控除は、2年目以降から年末調整での手続きに切り替わります。
つまり、住宅取得2年目の従業員にとっては、これらの書類を会社へ提出するのが初めての対応となるケースがほとんどです。
人事労務担当者としては、従業員が戸惑わないように提出書類や手続きの流れをわかりやすく案内し、記入漏れや提出漏れを防ぐことが大切です。
記載例・チェックリストを活用
・書類の記載例を提示し、正しい記入をサポートしましょう。
・提出書類を一覧化したチェックリストを配布すると、記入漏れや誤記入を防ぎやすくなります。
・チェックリストには「提出期限・書類名・添付書類の有無」などを明記しておくと便利です。
記入漏れを防ぐチェックポイント
・書類回収時には、氏名・住所・ローン残高などの記入漏れを確認します。
・金融機関発行の残高証明書がある場合は、その内容を照合すると確実です。
・誤記入が見つかった場合は、速やかに修正依頼できる体制を整えておきましょう。
提出をスムーズに進める工夫
・提出期限の1カ月前を目安に案内を開始し、定期的にリマインドを行います。
・書類の入手方法や注意点をまとめたメール・社内掲示を活用すると効果的です。
・問い合わせ先を明示しておくと、従業員も安心して対応できます。
・電子提出に対応している場合は、提出方法やファイル形式などの注意事項も合わせて周知しましょう。
【実務のヒント】問い合わせ対応と確認作業で通常業務が止まっていませんか?
「残高証明書が届かない」「連帯債務の割合の書き方がわからない」といった従業員からの個別質問への対応は、人事担当者の貴重な業務時間を奪いがちです。
BODの年末調整代行サービスでは、従業員からの直接の問い合わせ対応(ヘルプデスク)から、書類の不備チェックまで丸ごと対応可能です。他社で断られがちな「自社専用の既存システム(オンプレミス等)」にも対応しており、貴社の運用を変えることなく柔軟に業務負担を軽減できます。
▼年末調整代行サービスの詳しい内容は、こちらの資料よりご確認ください。
年末調整を効率化する電子化のすすめ
年末調整業務を電子化すると、住宅ローン控除関連の書類提出や情報管理の手間を大幅に削減できます。本章では、そのメリットと導入時のポイントを簡潔に解説します。
電子化のメリット
・書類の保管や整理が簡単になり、管理負担を軽減
・紙のやり取りが減り、提出・回収の手間や紛失リスクを削減(ペーパーレス化の促進)
・提出状況や不備をリアルタイムで確認でき、照合作業もスムーズ
・従業員がPCやスマートフォンから簡単に申告書を提出でき、担当者の負担が軽減
・前年度データの引き継ぎ機能により、再入力の手間を削減
・保険料などの金額を入力するだけで控除額が自動計算されるため、記入ミスの防止にも効果的
このように電子化を進めることで、担当者・従業員の双方が「めんどうな作業」から解放され、年末調整全体の効率が大幅に向上します。
クラウドシステム導入時のポイント
・セキュリティと操作性を両立させることを優先
・従業員が迷わず提出できるよう、申請手順や画面操作を明確にするマニュアルを作成しておくとベター
・アクセス権限や提出期限をあらかじめ設定して運用をスムーズに
電子化を導入することで、住宅取得2年目で初めて年末調整に対応する従業員にも、書類提出の流れや注意点をわかりやすく案内できます。これにより、担当者は不備や問い合わせへの対応を効率化でき、年末調整全体の負担を軽減できます。
【無料ダウンロード】年末調整のペーパーレス化で失敗しない!
年末調整の電子化は、ツールの導入だけで完結するものではありません。社員への周知・運用フローの整理・不備チェックの体制づくりなど、事前準備が成功の鍵を握ります。
本資料では、ペーパーレス化をスムーズに進める実践的な手順を5つのステップでわかりやすく解説しています。導入前のセルフ診断シート付き!社内検討や運用見直しの手引きとして、ぜひご活用ください。
住宅ローン控除に関するよくある質問(FAQ)
- Q住宅ローン控除2年目の従業員が「住宅借入金等特別控除申告書」を紛失した場合、どうすればよいですか?
- A
税務署へ再発行の手続き(紛失再発行の申請)を行う必要があります。控除申告書は税務署から複数年分がまとめて送付されているため、紛失した場合は従業員本人が管轄の税務署へ再発行を申請しなければなりません。発行までに数日〜数週間かかる場合があるため、年末調整の提出期限に間に合わない場合は、一度住宅ローン控除抜きで年末調整を行い、後から本人が確定申告(還付申告)を行って精算するよう案内します。
- Q夫婦で連帯債務を組んでいる場合、年末調整の計算で注意する点はありますか?
- A
年末残高証明書の全体額に「自分の負担割合」を掛けた金額を記入させる必要があります。証明書に記載されている金額がローン全体の残高になっているケースが多く、負担割合(例:50%)を掛け忘れて全額で申告してしまうミスが散見されます。申告書の「負担割合」および「計算後の残高」が正しく記載されているか、人事側で必ずチェックしてください。
- Q年の途中で住宅ローンの「借り換え」をした従業員がいる場合、年末調整の手続きや書類はどうなりますか?
- A
借り換え後の新たな金融機関から発行された「年末残高証明書」と、税務署からの「住宅借入金等特別控除申告書」を提出してもらいます。実務上の注意点として、借り換え後の借入額が直前の借入残高以下であれば、証明書の残高をそのまま記入して処理できます。しかし、諸費用を含めるなどして新たな借入額が直前の残高を上回っている場合は、一定の計算式による按分計算が必要になります。金額の確認や再計算が必要になるため、人事側での事前チェックが重要です。
適切なルール化で年末調整の回収・確認を効率化
住宅ローン控除の2年目以降の手続きは、必要書類の正しい把握と早めの案内を行うことで、社内での不備や差し戻しを削減できます。 しかし、どれだけシステム化やマニュアル化を進めても、従業員からの個別質問や提出遅れに対する督促、書類の突合作業といった「人手による実務」は残ります。
現場の負担を劇的に減らす
BODの「年末調整代行サービス」
BODの「年末調整代行サービス」は、単なるデータ計算だけでなく、住宅ローン控除等の不備チェック、未提出者への督促、従業員からの問い合わせ対応まで、現場の煩雑な業務をトータルで代行いたします!
・柔軟なシステム対応:お客様がすでにご契約中のクラウドシステムやオンプレミス環境をそのまま活用して対応可能です。
・給与データ連携までカバー:チェック後のデータを、貴社の給与システムへ取り込める形式に加工して納品するため、人事担当者様の手間を最小限に抑えます。
・高いセキュリティ環境:監視カメラや私物持ち込み制限を徹底した専用ルームにて、資格保有者などの専任チームが安全にお預かりします。
【すでに導入いただいている企業様よりいただいた声】
「年末調整を一任したおかげで、コア業務に注力する時間を確保できました」
「法改正への対応時間も削減され、スケジュール通りに年末調整を完了できました」
合わせて、以下のサービスもどうぞ検討ください!