【この記事の要点】
- ふるさと納税は年末調整で控除できない: 個人の寄付金控除は会社側で把握・精算できないため、控除を受けるには「ワンストップ特例」または「確定申告」が必要です。
- 人事担当者を悩ませる書類誤提出と質問対応: 年末調整の申告書に寄附金受領証明書が誤って添付されるケースが多く、仕分けや差し戻し、質問対応が負担となっています。
- スマホ完結のオンライン申請案内が効果的: 現在主流となっているマイナンバーカードを活用したオンラインの「ワンストップ特例」を社内周知することで、書類の紛失や申請遅れなどのトラブルを大幅に減らせます。
※毎年繰り返されるふるさと納税の問い合わせ対応や、誤提出書類のチェック・差し戻し業務の負担軽減には、「年末調整代行サービス」の活用がおすすめです。
「ふるさと納税って、年末調整で控除されるの?」
年末調整の時期になると、少なからずこんな疑問が従業員から寄せられます。ただでさえ慌ただしいこの時期、人事・労務担当者にとっては、毎年繰り返される問い合わせ対応が大きな負担になりがちです。
本記事では、「ふるさと納税の控除は年末調整でできるのか?」という基本から、会社で控除できない理由、従業員自身に必要な手続き(ワンストップ特例/確定申告)、そして人事担当者の負担を減らす社内運用の工夫までを分かりやすく解説します。
▼年末調整の対策をまとめて網羅!お得な「サポートパック(4点)」の無料ダウンロードはこちら▼
ふるさと納税の仕組みを整理しよう
| ふるさと納税 | 自治体に寄付をすることで税金の控除を受けられる仕組みのこと |
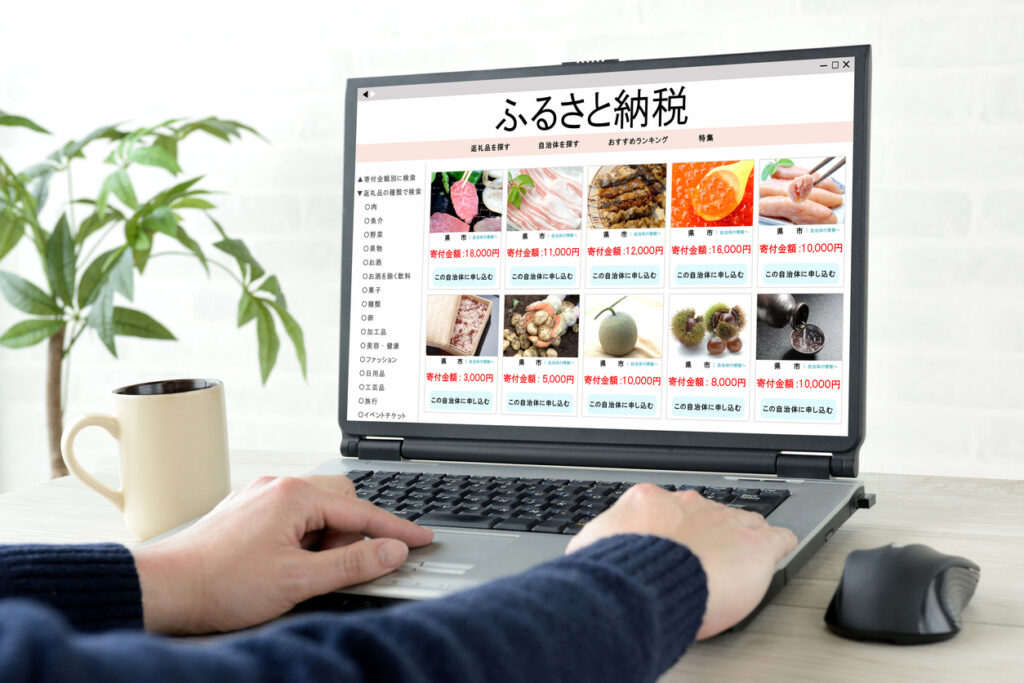
ふるさと納税とは、応援したい自治体に対して寄付を行うことで、所得税・住民税の一部が控除される制度です。実質的な自己負担は2,000円で、それを超える金額は一定の上限内で控除の対象となります。
寄付先は出身地に限らず、全国の自治体から自由に選ぶことができ、地域の特産品などを「返礼品」として受け取れる点も、多くの人に利用されている理由のひとつです。
ただし、年末調整の仕組みの中ではふるさと納税分を直接処理しないため、個人で控除を受けるための手続きが別途必要となります。これを知らずに、会社へ関連書類を提出すれば反映されると誤解するケースも少なくありません。
適切に控除を受けるためには、寄付金受領証明書など書類の提出先を把握し、確定申告あるいはワンストップ特例制度を活用する必要があります。
ふるさと納税の控除額はどう確認する?
ふるさと納税を行った際、控除を受けるために必要な確認ポイントは以下の通りです。
●寄付金受領証明書
寄付先の自治体から発行される証明書で、控除申告の際に必要となります。
●確定申告書の試算
確定申告を行う場合、この申告書で寄付金控除額の試算が可能です。
●住民税決定通知書
翌年に交付される通知書で、寄付金控除が正しく反映されているかを確認できます。
控除額や寄付金の反映に疑問や不備がある場合は、早めに自治体や税務署に問い合わせることをおすすめします。
年末調整でふるさと納税の控除ができない理由
給与所得者の所得税調整を一括で行う年末調整では、なぜふるさと納税が反映されないのでしょうか?
年末調整は、会社が把握できる給与や社内制度に基づいて税額を精算する仕組みです。一方、ふるさと納税は個人が自由に行う寄付であり、会社側では寄付先や金額を確認できません。さらに、寄付は12月末まで可能なため、年末調整時点で正確な金額が確定していないこともあるからです。
年末調整の仕組みとは?
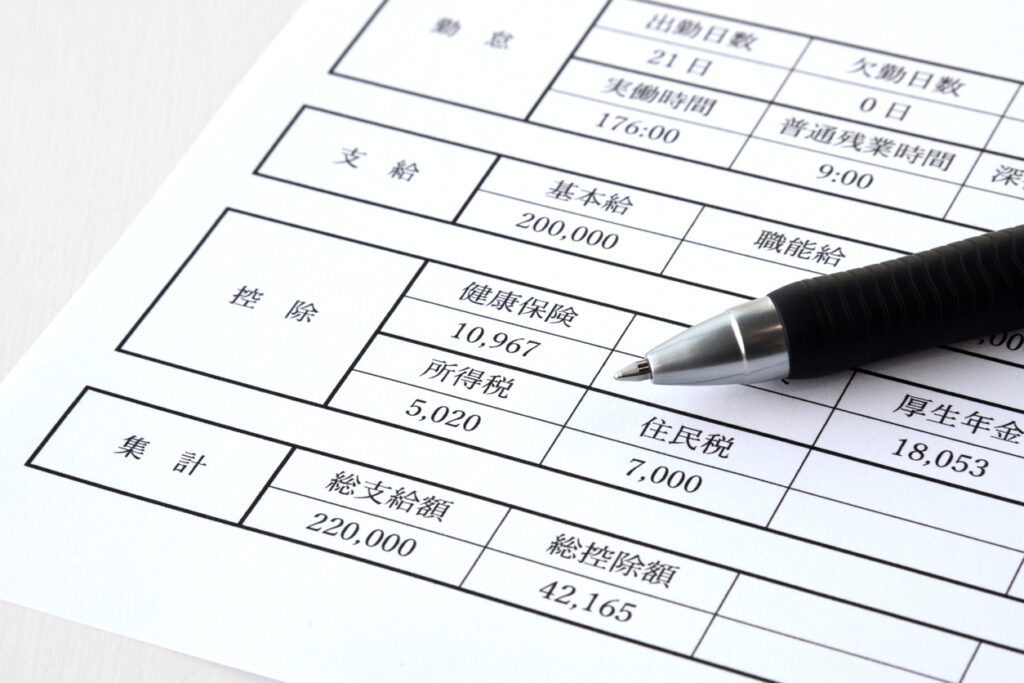
会社は毎月の給与支払い時に所得税を概算で源泉徴収し、年末に1年間の給与総額や保険料控除、扶養控除などをもとに正確な税額を算出します。こうして生じた源泉徴収税額との過不足が調整され、還付・追徴される仕組みが年末調整です。ふるさと納税のように個人的に行った寄付金控除は、会社の年末調整枠では扱われないため、別途手続きが必要となります。
なぜ年末調整でふるさと納税は控除されない?
年末調整で扱う情報は、給与所得や生命保険料など企業が一括して管理できるものに限られます。一方、ふるさと納税は個人が自由なタイミングで行える寄付であり、その金額や時期は企業がコントロールできません。さらに、寄付が12月最終日まで可能なことから、年末調整の締切時に最新の寄付額を正確に反映するのが難しいのです。このため、会社を通じて控除されず、確定申告またはワンストップ特例制度の手続きが必要となります。
【人事・労務担当者様へ】
年末調整時の「これ、控除できますか?」への対応をなくしませんか?
ふるさと納税や対象外の控除証明書が添付された申告書の確認・差し戻しは、担当者の貴重な時間を奪う原因になります。BODの「年末調整代行サービス」なら、書類の仕分けや不備確認、従業員への督促対応までまるごとアウトソースが可能です。
▼まずは価格表を参考に、ご検討ください!▼
▼年末調整代行について必要な情報が網羅されています。こちらの記事をご覧ください。▼
ふるさと納税の控除を受けるには
~ ワンストップ特例制度 or 確定申告、どちらが必要でしょうか? ~
ふるさと納税で控除を受けるには、手続きを正しく行う必要があります。選べる方法は2つ。 「ワンストップ特例制度」を利用するか、「確定申告」で申告するかです。それぞれの条件や手順を確認しておきましょう。
ワンストップ特例制度の利用条件
「ワンストップ特例制度」は、確定申告が不要な給与所得者で、以下2つの条件を満たす方が利用できます。
●1年間に寄付した自治体が5つ以内であること
※同じ自治体に複数回寄付しても「1自治体」として数えます。
●確定申告が不要であること
※個人事業主や年間2,000万円以上の給与所得がある方、医療費控除などで確定申告が必要な方は対象外です。
この制度を利用すれば、確定申告をせずに住民税からの控除を受けることが可能です。
【注意点と最新の手続き方法】
・原則として、寄付のたびに自治体へ「寄付金税額控除に係る申告特例申請書」を提出しなければなりません(翌年1月10日必着。間に合わない場合は確定申告が必要)。
・申請後に住所変更があった場合は、必ず「変更届」の提出が必要です。
【推奨】スマホで完結する「オンラインワンストップ特例」
現在は、マイナンバーカードをスマートフォンで読み取るだけで申請が完了するオンライン手続き(自治体マイページやIAMなどのアプリ)が主流となっています。紙の書類郵送や本人確認書類のコピーが不要になるため、従業員へはこちらの利用を案内すると、書類紛失や申請漏れを大幅に防ぐことができます。
確定申告が必要なケース
次のいずれかに該当する場合、ふるさと納税による控除を受けるには確定申告が必要です。
●個人事業主や不動産収入があるなど、もともと確定申告が必要な方
※給与が2,000万円を超える/副業収入が年間20万円を超えるなどのケースが該当します。
●1年間の寄付先が6自治体以上になる方
●ワンストップ特例の申請をしていない、または提出期限(翌年1月10日)に間に合わなかった方
確定申告を行うことで、所得税からは還付、住民税は翌年度分から減額という形で寄付金控除が受けられます。必要書類(寄付金受領証明書など)を準備し、e-Taxまたは税務署窓口で申告手続きを行いましょう。
人事・労務担当者が取るべき対応とは?
年末調整の時期が近づくと、ふるさと納税に関する問い合わせが増加します。さらに「寄附金受領証明書」が年末調整の書類に誤って同封されるトラブルも多発し、人事・労務担当者に業務負担が重くのしかかります。
こうした状況を防ぐためには、従業員からの質問や誤提出を未然に防ぐ「事前の情報共有」が不可欠です。以下の3つのポイントを押さえ、スムーズな対応を目指しましょう。
【1】秋頃からの「早めの社内周知」
年末調整業務が本格化して担当者が多忙になる前に、メールや社内掲示板などを活用して早めの情報提供を行いましょう。
繁忙期に入る前に「会社にふるさと納税の書類を出しても控除されない」という認識を社内に浸透させておくことが、負担軽減の第一歩です。
【2】誤解を防ぐ「分かりやすい告知テンプレート」の活用
「年末調整では控除できない」「自分でワンストップ特例か確定申告をする必要がある」という要点を、フローチャートなどを用いて視覚的に分かりやすく伝えましょう。また、現在主流となっているスマホ完結の「オンラインでのワンストップ特例」の利用を推奨することで、従業員の申請漏れや紙の書類紛失トラブルも減らすことができます。
【3】自己解決を促す「社内FAQ」の整備
ふるさと納税に関する代表的な疑問(「証明書を会社に出してしまった」「期限に間に合わなかった」など)をまとめたFAQを、社内イントラネット等に設置しておきます。
従業員が自分で疑問を解決できる導線を作ることで、人事への個別問い合わせ(一次対応)の時間を大幅に削減できます。
とはいえ、通常業務をこなしながら、従業員にとって分かりやすい案内文やFAQ、フローチャートをゼロから作成するのは時間と労力がかかります。
▼BODのマニュアル作成・管理代行サービスなら、マニュアルのプロが対応いたします!▼

【コラム】実務の盲点|年末調整に紛れ込む「控除対象外書類」と不備チェックの負荷
年末調整の実務において意外なタイムロスを生みやすいのが、ふるさと納税の寄附金受領証明書など「年末調整では処理できない控除対象外書類の混入」です。
税金の控除に関わる書類であるため、従業員が「会社に提出するもの」と誤解して提出してしまうケースがあります。担当者は提出書類を1件ずつ精査し、対象外であれば理由を添えて返却・差し戻しのアナウンスを行わなければならず、繁忙期の大きな負担要因となります。
BODの「年末調整代行サービス」では、単なるデータ入力や計算にとどまらず、提出された各種申告書・証明書の精緻な「不備チェック」や対象外書類の仕分け、従業員への差し戻し・確認対応まで一貫して代行が可能です。人事担当者が細かなイレギュラー対応に追われることなく、本来のコア業務に集中できる運用をサポートします。
ふるさと納税と年末調整に関するよくある質問(FAQ)
- Q従業員から年末調整の提出書類と一緒に「寄附金受領証明書」が提出されました。会社側でどう対応すべきですか?
- A
会社側では処理できないため、本人へ返却してください。ふるさと納税(寄附金控除)は年末調整の対象外です。会社に提出されても控除は適用されないため、書類を従業員へ返却した上で、「ワンストップ特例の申請手続き」または「翌年の確定申告」を従業員自身で行うよう案内しましょう。
- Qワンストップ特例を申請済みの従業員が、医療費控除のために確定申告をするとどうなりますか?
- A
申請済みのワンストップ特例はすべて無効になります。確定申告を行った時点で、事前に自治体へ提出していたワンストップ特例申請は自動的に無効化されます。そのため、医療費控除や初年度の住宅ローン控除などで確定申告を行う際は、ワンストップ特例で申請していた自治体分も含め、すべてのふるさと納税(寄附金)を確定申告書に記入して再申告するよう案内してください。
- Qワンストップ特例の提出期限(翌年1月10日必着)に間に合わなかった場合はどうすればよいですか?
- A
翌年の確定申告(還付申告)を行うことで控除を受けることができます。自治体への申告特例申請書の提出が1月10日に間に合わなかった場合、ワンストップ特例は受理されません。この場合も会社での年末調整は不可能なため、2月16日〜3月15日の確定申告期間(※還付申告のみであれば翌年1月1日以降5年間可能)に、従業員本人が税務署またはe-Taxで申告を行うよう案内します。
年末調整代行+問い合わせ対応の外部化で効率UP
■ 年末調整シーズンの担当者負担は想像以上に大きい
年末調整の時期は、ただでさえ手続きや確認作業が集中します。そこに、ふるさと納税をはじめとする各種控除についての質問が相次ぐことで、問い合わせ対応に多くの時間が割かれがちです。結果として業務が属人化し、担当者の負担は増す一方。ミスや対応の遅れといったリスクも高まりやすくなります。
■ 業務効率化の鍵は「問い合わせ対応の外部化」
こうした負荷を軽減する手段として注目されているのが、問い合わせ対応や一部業務の外部委託です。対応が分散・標準化されることで属人化を防ぎ、担当者が本来の業務に専念できる体制が整います。
例えば、以下のようなサービスが有効です。
●年末調整代行サービス:手続きの一部または全体をアウトソースし、専門スタッフに対応を任せる
●マニュアル作成代行サービス:よくある質問や案内文の整備を支援し、従業員からの重複質問を削減
●コールセンター代行サービス:専用のコールセンターを設置し、問い合わせ窓口を専門スタッフが対応
これらを活用すれば、問い合わせ対応や事務処理に追われる時間を減らし、確認・管理といった重要業務に集中できるようになります。結果として、ミスや遅延の防止につながるほか、従業員からの信頼感や満足度の向上にも寄与します。
外部サービスの導入を検討する際は、10月〜11月のピーク時に慌てて動くのではなく、早めの準備が鍵になります。
「人手が足りない」「時間がない」を言い訳にしないために── 。
プロの力を借りるという選択肢が、年末調整を乗り切る現実的かつ効果的な手段となるはずです。
BODの「年末調整代行サービス」
”手間がかかる業務”は、お任せください!
年末調整における各種申告書のチェックやデータ作成、不備・督促対応やファイリングなど、毎年スポットで発生する年末調整業務を代行します。電子化のデメリットでもある「システムの導入準備」や「従業員への周知」についてもサポートいたしますので、安心してご相談ください。
【すでに導入いただいている企業様よりいただいた声】
「年末調整を一任したおかげで、コア業務に注力する時間を確保できました」
「法改正への対応時間も削減され、スケジュール通りに年末調整を完了できました」
合わせて、以下のサービスもどうぞ検討ください!