【この記事の要点】2026年(令和8年)年末調整のポイント
- 「178万円の壁」への対応:基礎控除(特例含む104万円)と給与所得控除(74万円)の引き上げにより、所得税の非課税ラインが178万円へ拡大します。
- 各種控除要件の緩和:配偶者や親族の扶養控除要件が「給与収入136万円以下(所得62万円以下)」に緩和されます。
- 生命保険料控除の特例拡充:23歳未満の扶養親族がいる世帯を対象に、新制度(新生命保険料)の一般生命保険料控除の上限額が4万円から6万円へ引き上げられます。
- 申告書様式の改定:「基・配・特・所 申告書」「扶養控除等申告書」の新様式対応が必要となり、記入漏れや確認の不備が発生しやすくなります。
- 実務負担と解決策:問い合わせの増加や書類点検の負担増に対しては、ペーパーレス化に加え、手作業が残る工程を「年末調整BPO(業務代行)」で部分的に外部委託することも効果的です。
2026年(令和8年)の年末調整は、税制改正に伴う「178万円の壁」への対応や各種控除要件の緩和など、実務に大きな影響を与える変更が相次ぎます。
本記事では、2026年分年末調整の主な変更点から、申告書の新様式対応、現場で懸念される課題、業務負荷を削減する改善アプローチまでを分かりやすく解説します。
▼複雑な年末調整業務を円滑に進めるために。業務効率化や外部委託のポイントをまとめた「年末調整サポートパック」を無料でダウンロードいただけます。▼
2026年(令和8年)年末調整の主な変更点
2026年分の年末調整では、従業員の手取りや企業の源泉徴収事務に直結する重要な改正が複数施行されます。まずはその全体像を把握しておきましょう。
基礎控除・給与所得控除の引き上げ
大きなポイントとなるのが、いわゆる「178万円の壁」への対応です。所得税の課税ラインが見直され、基礎控除と給与所得控除の双方が引き上げられます。
- 給与所得控除:最低保障額が74万円(本則69万円+特例5万円)に引き上げられます。
- 基礎控除:基本となる控除額が62万円に改定されるとともに、物価高対策の特例加算として42万円が上乗せされ、合計104万円となります。
これら合算(給与所得控除74万円 + 基礎控除104万円)により、給与収入における課税最低限額(所得税がかからない年収の上限)が178万円へ拡大します。
扶養控除等の所得要件の緩和
基礎控除および給与所得控除の改定に伴い、各種控除の対象となる配偶者や親族の所得要件・収入要件も一律で緩和されます。
| 控除対象区分 | 令和7年分までの要件 | 令和8年分以後の要件 |
| 同一生計配偶者・扶養親族 | 合計所得58万円以下(給与収入123万円以下) | 合計所得62万円以下(給与収入136万円以下) |
| ひとり親の生計を一にする子 | 合計所得58万円以下 | 合計所得62万円以下 |
| 勤労学生 | 合計所得85万円以下(給与収入150万円以下) | 合計所得89万円以下(給与収入163万円以下) |
※なお、住民税の非課税限度額や控除要件の見直しは翌年度(令和9年度分)からの適用となる点に留意が必要です。
生命保険料控除の特例
子育て世帯の負担軽減を目的として、23歳未満の扶養親族などがいる従業員を対象に、新契約の「一般生命保険料控除」の上限額が従来の4万円から6万円へ引き上げられます。
【子育て世帯向け 新生命保険料の控除額算定表】
| 年間の新生命保険料 | 適用される所得控除額 |
| 30,000円以下 | 支払保険料の全額 |
| 30,000円超 60,000円以下 | 支払保険料 × 1/2 + 15,000円 |
| 60,000円超 120,000円以下 | 支払保険料 × 1/4 + 30,000円 |
| 120,000円超 | 一律 60,000円 |
※出典:国税庁 No.1140 生命保険料控除
その他の変更点|通勤手当・食事の非課税枠拡大
実務においては、日常の給与計算・現物支給に関わる非課税枠の見直しにも対応する必要があります。
- 通勤手当の非課税枠拡大:マイカー通勤者等の通勤手当について、片道65km以上の長距離通勤区分の細分化・引き上げ(45,700円~最大66,400円)。一定の要件を満たす駐車場代については月額上5,000円までの加算が可能になりました。
- 食事支給の非課税枠拡大:社内食堂や食事券など、企業が従業員に提供する「食事の現物支給(食事代の補助)」について、非課税限度額が3,500円から7,500円に引き上げられます。なお、「従業員が食事代の半額以上を負担していること」等の要件は従来通り適用されます。
※出典:
国税庁通勤手当の非課税限度額の改正について
食事の現物支給に係る所得税の非課税限度額の引上げについて
新旧対比まとめ
2025年(令和7年)分と2026年(令和8年)分の主な違いを以下にまとめました。
| 項目 | 2025年分(令和7年分) | 2026年分(令和8年分) |
| 所得税非課税ライン | 160万円 | 178万円 |
| 扶養親族等の給与収入要件 | 123万円以下 | 136万円以下 |
| 子育て世帯の生保控除上限 | 4万円 | 6万円(一般生保・新契約) |
申告書の新様式への対応
制度改正に伴い、年末調整で従業員から回収する申告書のフォーマットや確認手順も変更されます。
「基・配・特・所 申告書」および「保険料控除申告書」の変更
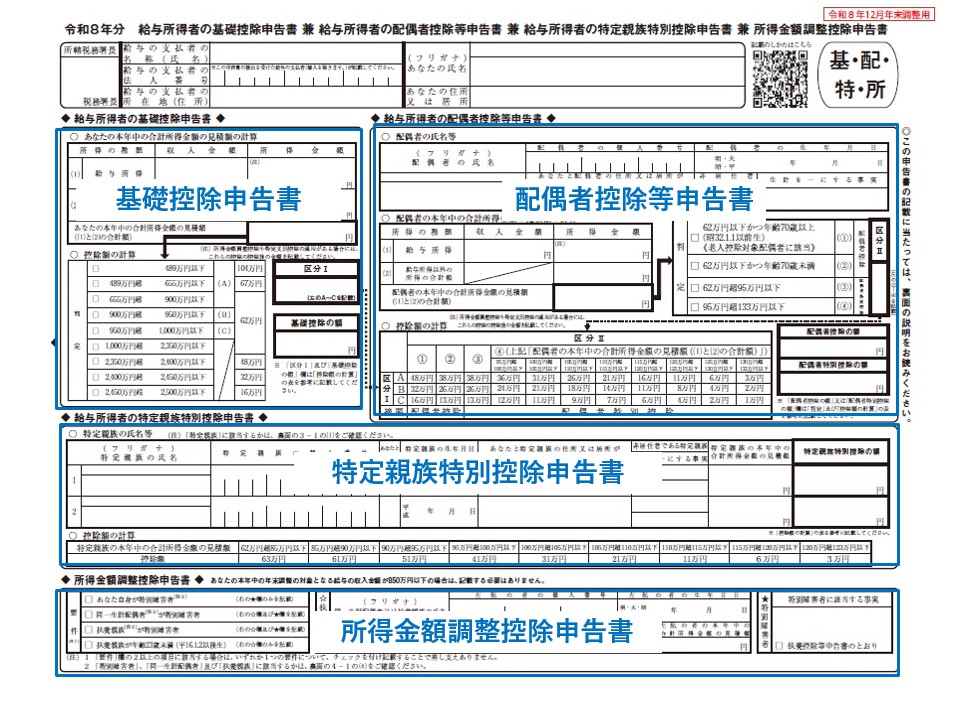
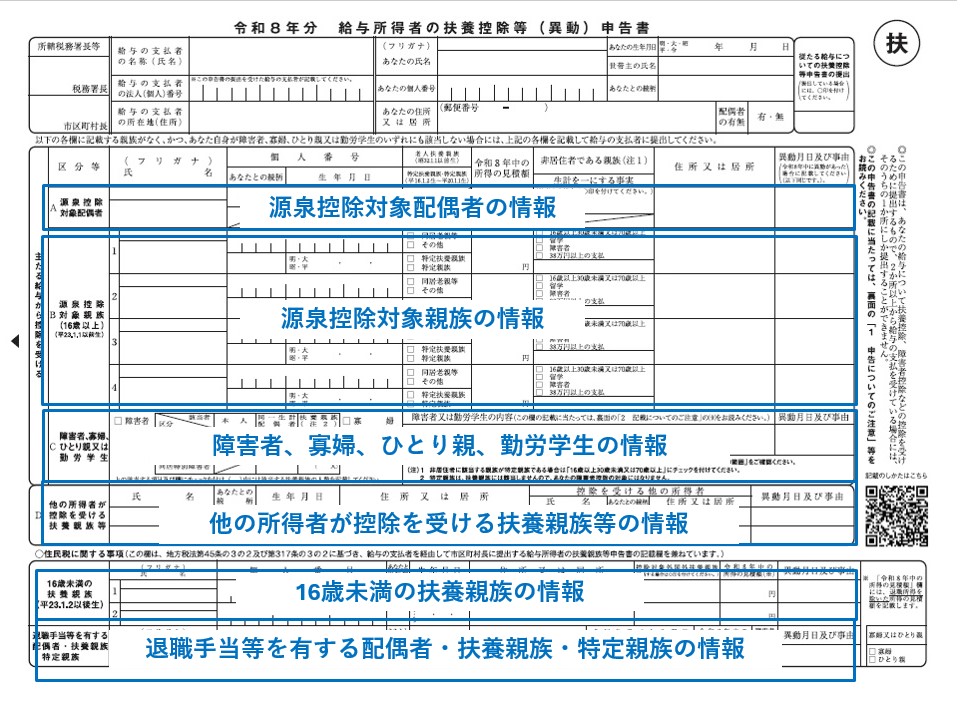
「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」および「保険料控除申告書」は、基礎控除額の特例加算や判定区分の見直し等に伴い、様式が刷新されます。
特に、基礎控除の「特例加算(42万円)」対象かどうかの確認欄や、子育て世帯向け生命保険料控除(上限6万円)の計算欄など、新設された項目における記載漏れ・計算ミスがないか点検体制を整える必要があります。
「扶養控除等(異動)申告書」の判定ラインと記載区分の変更
「扶養控除等(異動)申告書」では、扶養親族等の所得要件が緩和(給与収入123万円以下→136万円以下)された新様式が適用されます。
要件緩和に伴い、「例年は扶養から外れていた従業員の家族」が新たに控除対象となり、申告書の記載内容が変わるケースが増加します。従業員への書き方案内の見直しや、控除対象者の判定に誤りがないか事前の確認が求められます。
2027年(令和9年)以降に予定される変更点
中長期的なバックオフィス運用を見据え、翌年以降に控える制度改正のトレンドを押さえておくことも重要です。
防衛特別所得税の創設
防衛力の強化に向けた財源確保策として、令和9年以降の所得税額に対して付加税(防衛特別所得税)1%が課される予定です。
ただ、復興特別所得税については、その税率が1.1%(改正前:2.1%)に引き下げられ、課税期間が令和29 年12月31日まで(改正前:令和19年12月31日まで)10年間延長されます。
改正前(復興特別所得税 2.1%)と改正後(防衛特別所得税1%+復興特別所得税1.1%=2.1%)で変化はありません。そのため、改正前後で従業員の税負担(手取り額)や源泉徴収税額の基本計算方法に直接的な変更は生じない見込みです。
出典:防衛特別所得税及び復興特別所得税の源泉徴収のあらまし (令和9年1月以後の源泉徴収)
人事労務現場で起きる4つの課題
制度改正が重なる2026年の年末調整では、例年以上に人事労務担当者の実務負担が高まることが予想されます。
申告書や入力方法に関する問い合わせの増加
基礎控除の特例加算や所得要件の改定に伴い、申告書の新様式やWebシステムでの入力手順について、「どこに何を書けばよいか」「どの区分を選べばよいか」といった従業員からの確認が窓口へ集中し、通常業務を圧迫します。
確認・不備チェックの負担
控除要件の緩和や新項目の追加により、記入漏れ、計算誤り、控除証明書の添付ミスや不備が発生しやすくなります。不備に対する従業員への再確認(手戻り対応)や目視点検の件数が増加し、確認作業に多大な時間を取られます。
短期間での担当者の業務過多
11月〜1月の限られた期間内に、膨大なデータの点検・入力作業が集中します。毎年変わる法改正の正確な理解と並行して正確な処理を進める必要があり、担当者の残業時間増加や精神的な負担が大きくなります。
紙書類や例外対応など手作業の残存
Webシステムを導入している企業であっても、紙で提出される保険料控除証明書や中途入社者の前職源泉徴収票の原本確認、個別の事情を抱える従業員への案内など、手動での確認作業が一定数残り続けます。
▼年末調整はいつまでに提出すればいいのか?以下の記事も合わせてご覧ください。

業務効率化とBPO活用のすすめ
法改正に伴う業務過多を乗り切り、ミスや属人化を防ぐためには、運用体制の見直しと効率化への取り組みが必要です。
事前案内とQ&Aの整備
変更点や問い合わせの多い項目をあらかじめまとめたQ&Aやガイドを作成し、年末調整の案内と同時に社内へ周知します。事前の情報提供を徹底することで、従業員からの確認連絡の発生を大幅に減らすことができます。
ペーパーレス化の推進
年末調整申告システムを導入・活用し、従来の紙や手入力によるデータ作成の手間を削減します。システム上のチェック機能を活用することで、未回収の防止や入力漏れ・計算ミスを大幅に抑制できます。
▼【関連資料】システム化・ペーパーレス化を円滑に進めるノウハウ
導入準備から社内定着までの手順を解説した資料「年末調整の電子化を成功させる5ステップ」をご活用ください。
年末調整BPO(業務代行)の活用
システムを導入してもなお手作業として残る「書類の点検・保管」「不備の個別連絡」「従業員からの問い合せ対応」といった人的作業を、外部の専門パートナーへ委託(BPO)することは、現場の負担軽減に向けた有効な解決策となります。
運用形態の比較
| 項目 | 自社完結(紙運用) | システム導入のみ | BPO(代行サービス)活用 |
| 入力・集計作業 | 手入力で負担大 | システムで効率化 | システム利用+データ加工まで一括対応 |
| 書類の点検・確認 | 目視確認によるミスリスク | 担当者による目視チェックが残存 | プロによる厳格な点検代行 |
| 問い合わせ・不備対応 | 担当者に集中 | 担当者に集中 | 代行スタッフが一次受け対応 |
| 法改正への対応 | 自力で調査・運用変更 | システム更新のみ対応 | 実務運用も含めた柔軟な対応 |
▼現場の課題とBODの年末調整代行サービス▼
年末調整における「通常業務のひっ迫」や「人員の退職・不足による手作業の限界」といった課題をきっかけに、アウトソーシングの検討を進める企業様が多く見られます。
BODの「年末調整代行サービス」は、貴社の運用に合わせた柔軟な対応力が強みです。
- ご利用中のシステムをそのまま活用
対応が困難で断られがちなオンプレミスや、自社専用にカスタマイズされたシステムにも対応してもらえたと喜んでくださる企業様もございます。 - お客様の運用・ご予算に合わせた柔軟なカスタマイズ
- 従業員からの問い合わせ対応や、給与システム用データの加工まで一括対応
年末調整にかかる負担を削減し、本来注力すべき業務へ集中できる体制づくりをサポートします。
2026年 年末調整のよくある質問
- Q2026年の改正によって、従業員の還付金は例年より増えますか?
- A
基礎控除(特例含む104万円)や給与所得控除(74万円)の引き上げに伴い、年間の確定所得税額が減少するケースが多くなります。そのため、12月の年末調整で例年より還付額が大きくなる従業員が増加すると見込まれます。従業員から「還付額が去年と違う」といった問い合わせが増える可能性もあるため、あらかじめ「税制改正により還付額が増加する理由」を社内へアナウンスしておくと窓口の負担を減らせます。
還付金については、以下の記事もご覧ください。
- Q年末調整システムを導入していれば、2026年の改正対応は不要ですか?
- A
システムを導入しても、人による実務作業を完全になくすことはできません。特にオンプレミス型システムを利用している場合、税制改正プログラムの更新作業が必要となる場合があります。
また、計算や入力が自動化されても「紙書類の点検」「誤申告の不備確認」「従業員からの問い合せ対応」といった手作業は残ります。こうした手作業が発生するプロセス(作業工程)のみを切り出して、部分的に外部委託(BPO)することも効果的な方法といえます。
- Q2026年の法改正に伴い、源泉徴収票の様式も変更されますか?
- A
控除額や所得要件の改定、および法定調書の提出ルールの見直しに伴い、記載項目や受給者交付用・提出用の出力フォーマットに変更が生じます。給与計算・年末調整システムにおける税額計算ロジックの設定更新はもちろん、印刷・出力時の帳票様式が令和8年分に対応しているかあらかじめ確認しておく必要があります。
変更点を理解し正しく準備しよう
2026年(令和8年)の年末調整は、「178万円の壁」への対応をはじめ、各種控除や申告書様式の変更など、人事労務にとって負担の大きい時期となります。
法改正のたびに現場が疲弊する構造から脱却するためには、事前の社内周知やペーパーレス化に加え、外部の専門リソースを活用するBPO(業務代行)を取り入れることも有効な解決策となります。直前になって慌てないためにも、2027年(令和9年)以降の年末調整を見据えて、今から早めに外部委託の検討や運用体制の見直しへ動き出していきましょう。
\ 年末調整の代行ならBODにお任せください /
BODの「年末調整代行サービス」は、複雑化する年末調整業務を強力にバックアップします。
- ご利用中の給与・労務システムを変えずにそのまま活用可能(他社では対応が難しいシステム環境にも幅広く対応)
- 企業様独自の運用フローやご予算に合わせた柔軟なカスタマイズ対応
- 書類点検から従業員問い合わせ対応、給与計算システム用データへの加工まで一括代行
「手作業や確認で通常業務が止まってしまう」「急な欠員で人手が足りない」といった現場の課題を解決し、担当者様が本来の業務に集中できる環境づくりをサポートいたします。
▼年末調整代行サービスの詳細はこちらからご覧ください。

▼年末調整代行サービスの資料を無料でダウンロードいただけます。